Рынки
Солнечные модули Индии: фабрики работают на 35 %
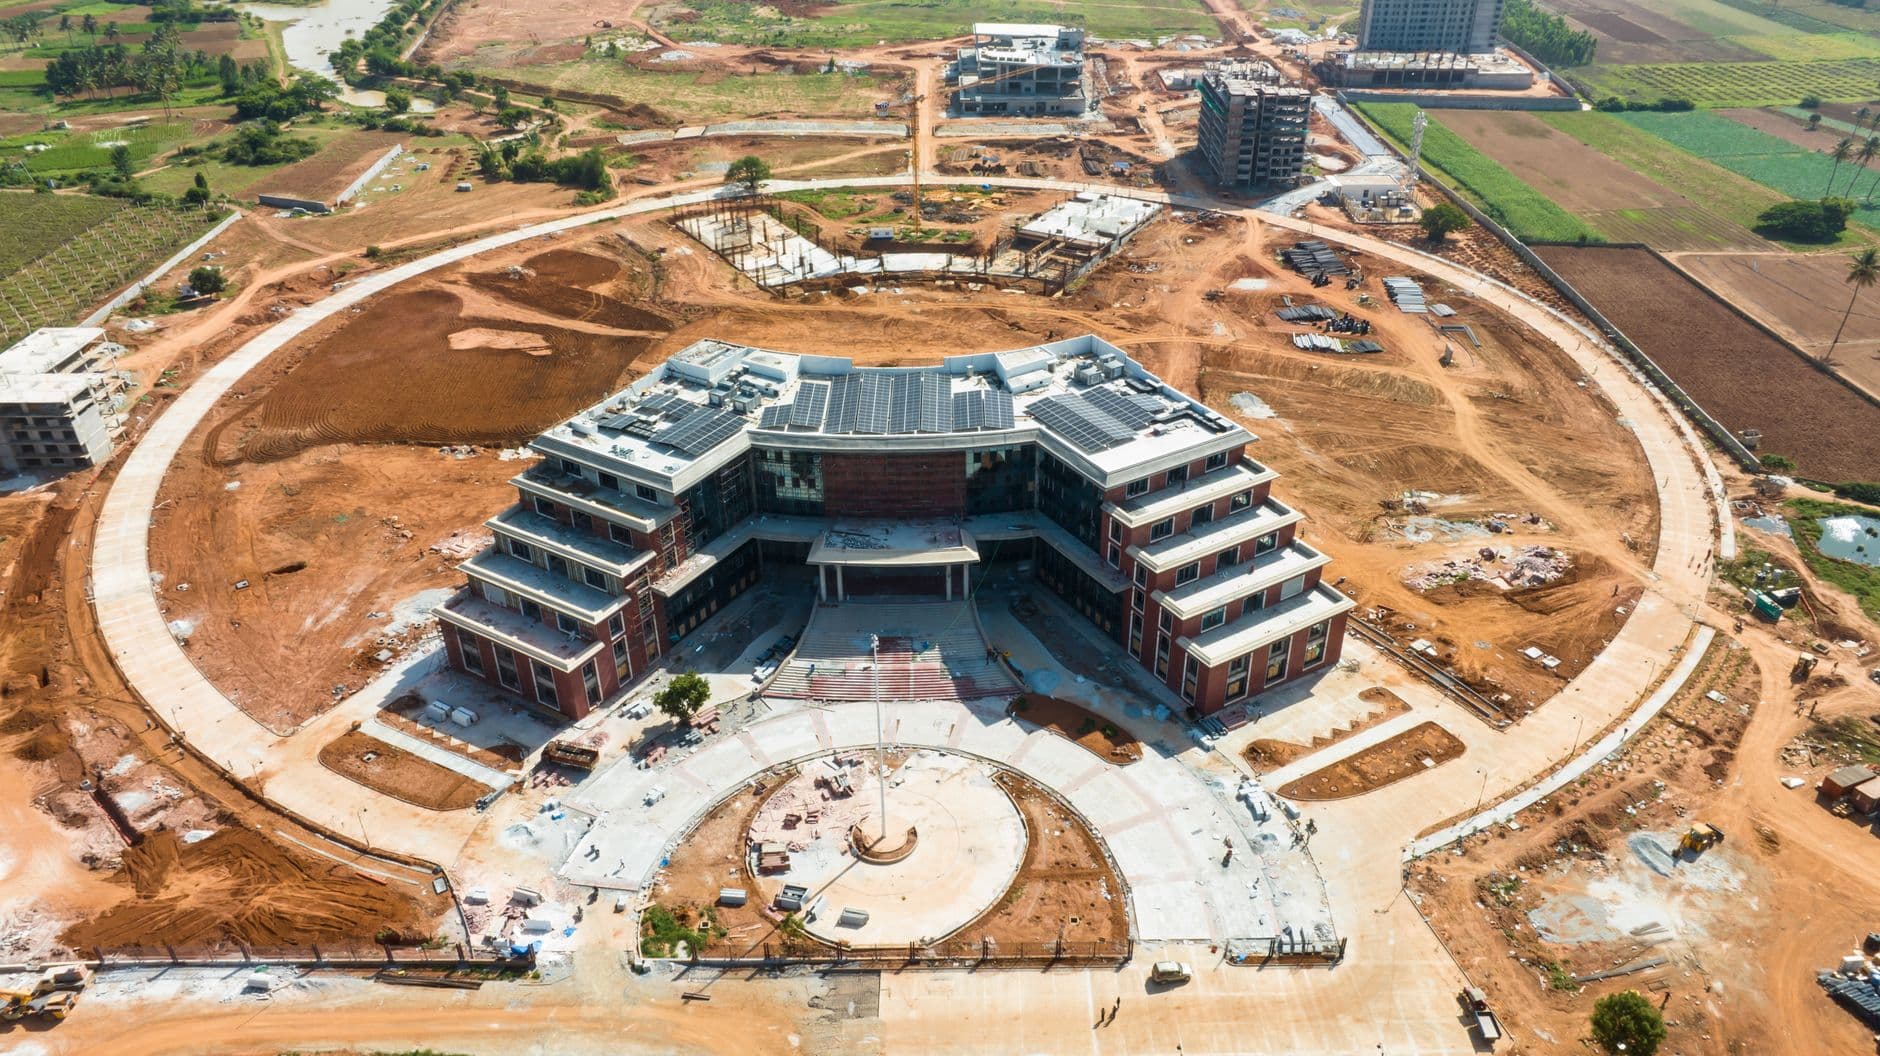
Индийская переизбыток солнечных модулей ограничивает фабрики до 35‑40 % загрузки
Фабрики в Индии работают лишь на 35‑40 % от проектной мощности, несмотря на рост производственной мощности до 233 ГВт. Этот разрыв возник из‑за быстрого роста производства модулей, тогда как производство клеток, пластин и полисиликона отстаёт.
Institute for Energy Economics and Financial Analysis (IEEFA) совместно с JMK Research опубликовали отчёт Assessing overcapacity risk in India’s solar PV manufacturing market, где показано, что мощность модулей почти в семь раз превышает мощность клеток и в 116 раз превышает мощность слитков‑и‑пластин, делая индустрию зависимой от импортированного кремния, в основном из Китая.
«Индия добавила мощность модулей быстрее, чем рынок способен её поглотить», – сказал Prabhakar Sharma, старший консультант JMK Research. При уже запланированных или строящихся 135 ГВт дополнительных модульных мощностей давление на загрузку только усилится.
Почему фабрики недоиспользуются: несоответствие цепочки поставок
Нехватка клеток, пластин и полисиликона заставляет фабрики работать ниже оптимального уровня. Индия сейчас второй в мире центр производства солнечных модулей, но её производство клеток, пластин и полисиликона не успевает за спросом.
- Мощность модулей: 233 ГВт (июнь 2026) – почти в семь раз больше мощности клеток и около 116 раз больше мощности слитков‑и‑пластин.
- Бенчмарк загрузки: аналитики считают, что для устойчивой работы необходимо 50‑65 % загрузки; текущие уровни значительно ниже.
Тонкая upstream‑цепочка не позволяет производителям модулей достичь устойчивой загрузки, что приводит к снижению маржи, росту риска зависших активов и стимулирует переход к вертикальной интеграции.
Экспортные рынки не покрывают избыток
Экспорт индийских модулей сосредоточен в США, которые составляют ≈97 % объёма экспорта в 2026 финансовом году. Однако комбинированные антидемпинговые пошлины США более 200 % сократили поставки, вызвав падение экспорта на 44‑47 % от пика 2024 года.
IEEFA‑JMK отмечают, что Европейский союз может стать среднесрочным рынком благодаря политике диверсификации цепочек поставок. Тем не менее, без закрытия ценового и технологического разрыва с китайскими производителями рост экспорта не решит проблему переизбытка.
Как закрыть разрыв? Интеграция вверх по цепочке и НИОКР
Вертикальная интеграция – переход от производства только модулей к клеткам, пластинам и полисиликону – считается самым жизнеспособным решением. Charith Konda (IEEFA) подчёркивает: «Устойчивый рост экспорта зависит от закрытия ценового и технологического разрыва с Китаем через масштаб, интеграцию и операционную эффективность».
Рекомендации отчёта:
- Сбалансированные стимулы для всей цепочки стоимости, а не только для модулей.
- Усиление сотрудничества между отраслью и исследовательскими институтами для ускорения отечественного производства кремния.
- Ускорение согласования линий передачи и прав доступа (RoW) для масштабных отечественных солнечных проектов.
- Поддержка экспортеров через целевые программы ограниченного срока.
Если индийские производители присоединятся к коалиции Pax Silica, они смогут снизить зависимость от китайского кремния и повысить конкурентоспособность цены.
Что это значит для израильского рынка солнечной энергии
Хотя индийская ситуация – далекий рынок, динамика напоминает вызовы, с которыми сталкивается Израиль при масштабировании возобновляемой генерации. Израиль ставит цель 30 % электроэнергии из возобновляемых источников к 2030 году, в основном за счёт солнечной энергии, но отечественная производственная база небольшая, и страна зависит от импорта, преимущественно из Китая.
С учётом типичных израильских цифр (тариф для жилых ≈ ₪0.48/kWh, стоимость установки ≈ ₪3 150/kWp, средний урожай в центральном регионе ≈ 1 700 kWh/kWp / год), домашняя солнечная система мощностью 10 kWp будет генерировать около 17 000 kWh/год, что стоит примерно ₪8 160 в год. При стоимости установки ₪31 500 срок окупаемости составит ≈ 3,9 года, что укладывается в 25‑летний срок службы.
Если индийские производители смогут перейти вверх по цепочке и снизить цены на модули, израильские разработчики получат более дешёвый импорт, что может сократить сроки окупаемости. Однако длительный переизбыток может удерживать цены высокими, подчёркивая важность местных НИОКР и диверсификации для снижения зависимости от волатильных глобальных цепочек поставок.
Прогноз: консолидация и более сбалансированная цепочка поставок
IEEFA‑JMK прогнозируют усиление консолидации отрасли, поскольку небольшие несвязанные игроки будут бороться с низкой загрузкой. Крупные вертикально‑интегрированные компании лучше справятся с падением спроса и могут возглавить переход к отечественному производству кремния.
К 2030 году дополнительный спрос со стороны дата‑центров, зелёного водорода, производства аммиака и экспорта может добавить 17‑22 GW необходимой мощности – всё ещё далеко от планируемых 135 GW расширения модульных мощностей. Без стратегического сдвига вверх по цепочке Индия рискует десятилетним периодом недоиспользования фабрик и зависшими инвестициями.
Для участников мирового рынка урок ясен: мощность сама по себе не гарантирует рост; важна эффективность её использования и глубина цепочки поставок.
Итоги
Бум производства солнечных модулей в Индии превысил спрос, снизив загрузку фабрик до 35‑40 % и создав риск зависших активов. Выходом являются вертикальная интеграция, сбалансированные стимулы и диверсификация экспорта, что может стать полезным ориентиром и для израильских амбиций в области солнечной энергетики.
Для более глубокого анализа израильской экономики солнечной энергии попробуйте наш Калькулятор ROI и изучите последние данные на нашей странице данных.
Частые вопросы
Почему загрузка солнечных модулей в Индии так низка?
Фабрики работают лишь на 35‑40 % из‑за того, что мощность модулей выросла быстрее, чем рынок, а производство клеток, пластин и полисиликона отстаёт.
Сколько сейчас мощности солнечных модулей в Индии?
Производственная мощность солнечных модулей в Индии достигла около 233 ГВт к июню 2026 года.
Какую роль играют экспорты в снижении избытка?
Экспорт, в основном в США, сократился на 44‑47 % из‑за высоких антидемпинговых пошлин, поэтому он не может полностью поглотить избыточную мощность.
Что может помочь индийским производителям избежать зависших активов?
Переход к вертикальной интеграции – производство клеток, пластин и полисиликона, а также усиленные НИОКР для закрытия ценового разрыва с Китаем.
Как это влияет на израильский рынок солнечной энергии?
Дешевые индийские модули могут снизить стоимость установки в Израиле, но зависимость от импорта подчёркивает необходимость локального НИОКР и диверсификации.
Когда ожидается ослабление переизбытка?
Отчёт прогнозирует, что дисбаланс вряд ли исчезнет к 2030 году, даже при дополнительном спросе в 17‑22 GW из новых секторов.
Поделиться статьёй
Ещё в категории Рынки
6
Солнечная энергия: Корея добавит 3,5 ГВт в 2026
Южная Корея установит около 3,5 ГВт новой солнечной мощности в 2026 г., превзойдя 3,1 ГВт 2025 г., в рамках программы с деревнями, микросетями и боковым хранением.
Тариф США поднимает цены на солнечные панели
Тарифы Section 232 США слегка поднимут цены на солнечные модули, добавив небольшую надбавку к израильским крышным системам и немного увеличив срок окупаемости.
Tongwei: цены на солнечные панели упадут
Tongwei получила антимонопольное одобрение на покупку Qinghai Lihao, быстрорастущего производителя полисиликона, открывая путь к расширению низкоуглеродной мощности, которая может помочь снизить цены на солнечные модули по всему миру.
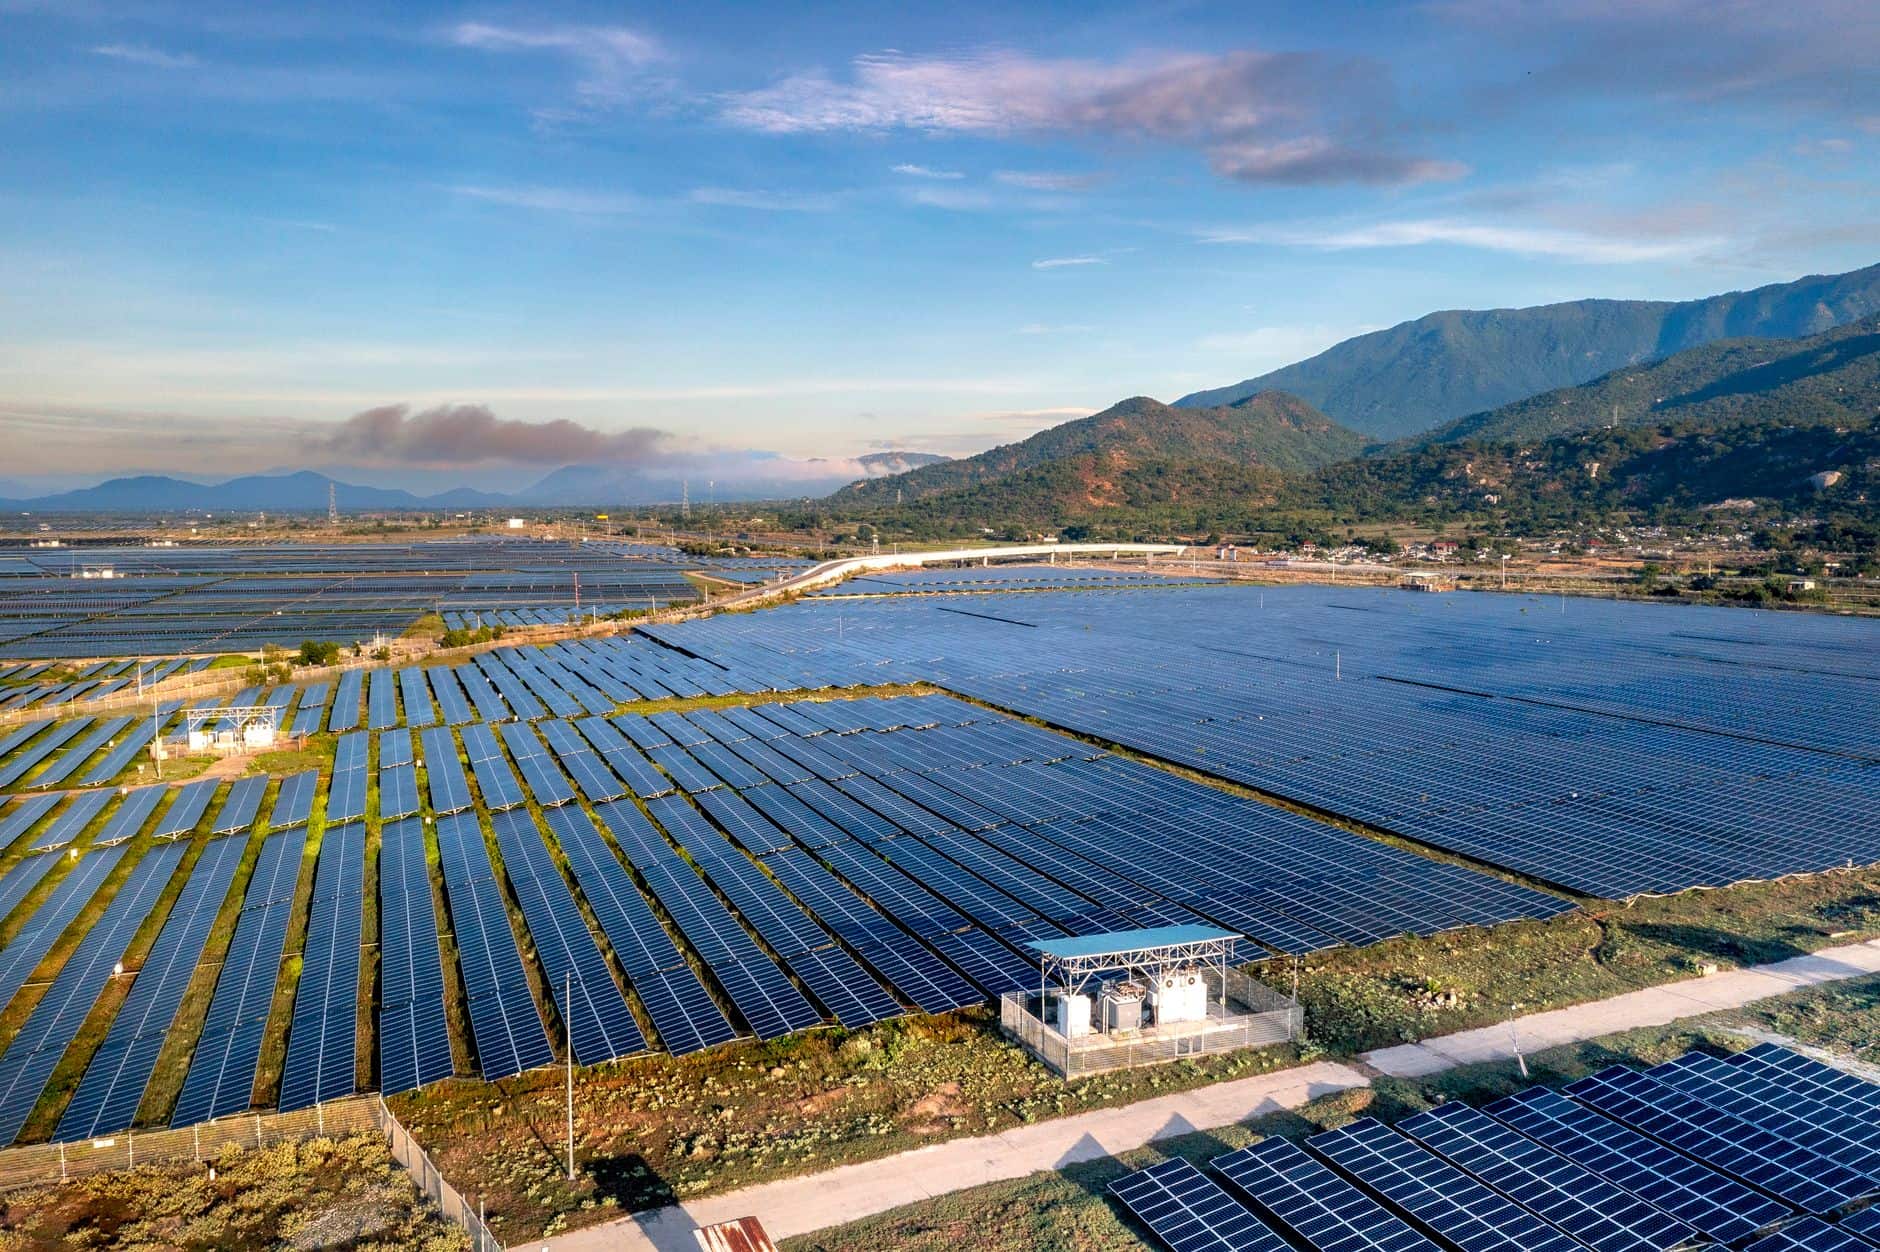
США добавили 19,2 ГВт солнечной энергии
США установили 19,2 ГВт новых солнечных панелей в первой половине 2026 г., в основном за счёт 61 % роста коммунальных проектов, в то время как жилой сектор сократился и появляются ограничения в разрешениях.
Чили: рекордные потери СЭ, батареи растут
Чили сократил рекордные 2 680 ГВт·ч солнечной и ветровой энергии в начале 2026, при росте батарейных мощностей до 2,6 ГВт, что подчеркивает растущий разрыв гибкости сети.
Кризис Хормуза делает солнечную энергию выгоднее
Кризис в Хормузе сократил поставки нефти на 9 млн баррелей в сутки, подняв цены на нефть на 20 % и газ на 40‑60 %, а в Израиле делает солнечные панели более прибыльными, чем когда-либо.