Рынки
Китайские солнечные панели падают в цене
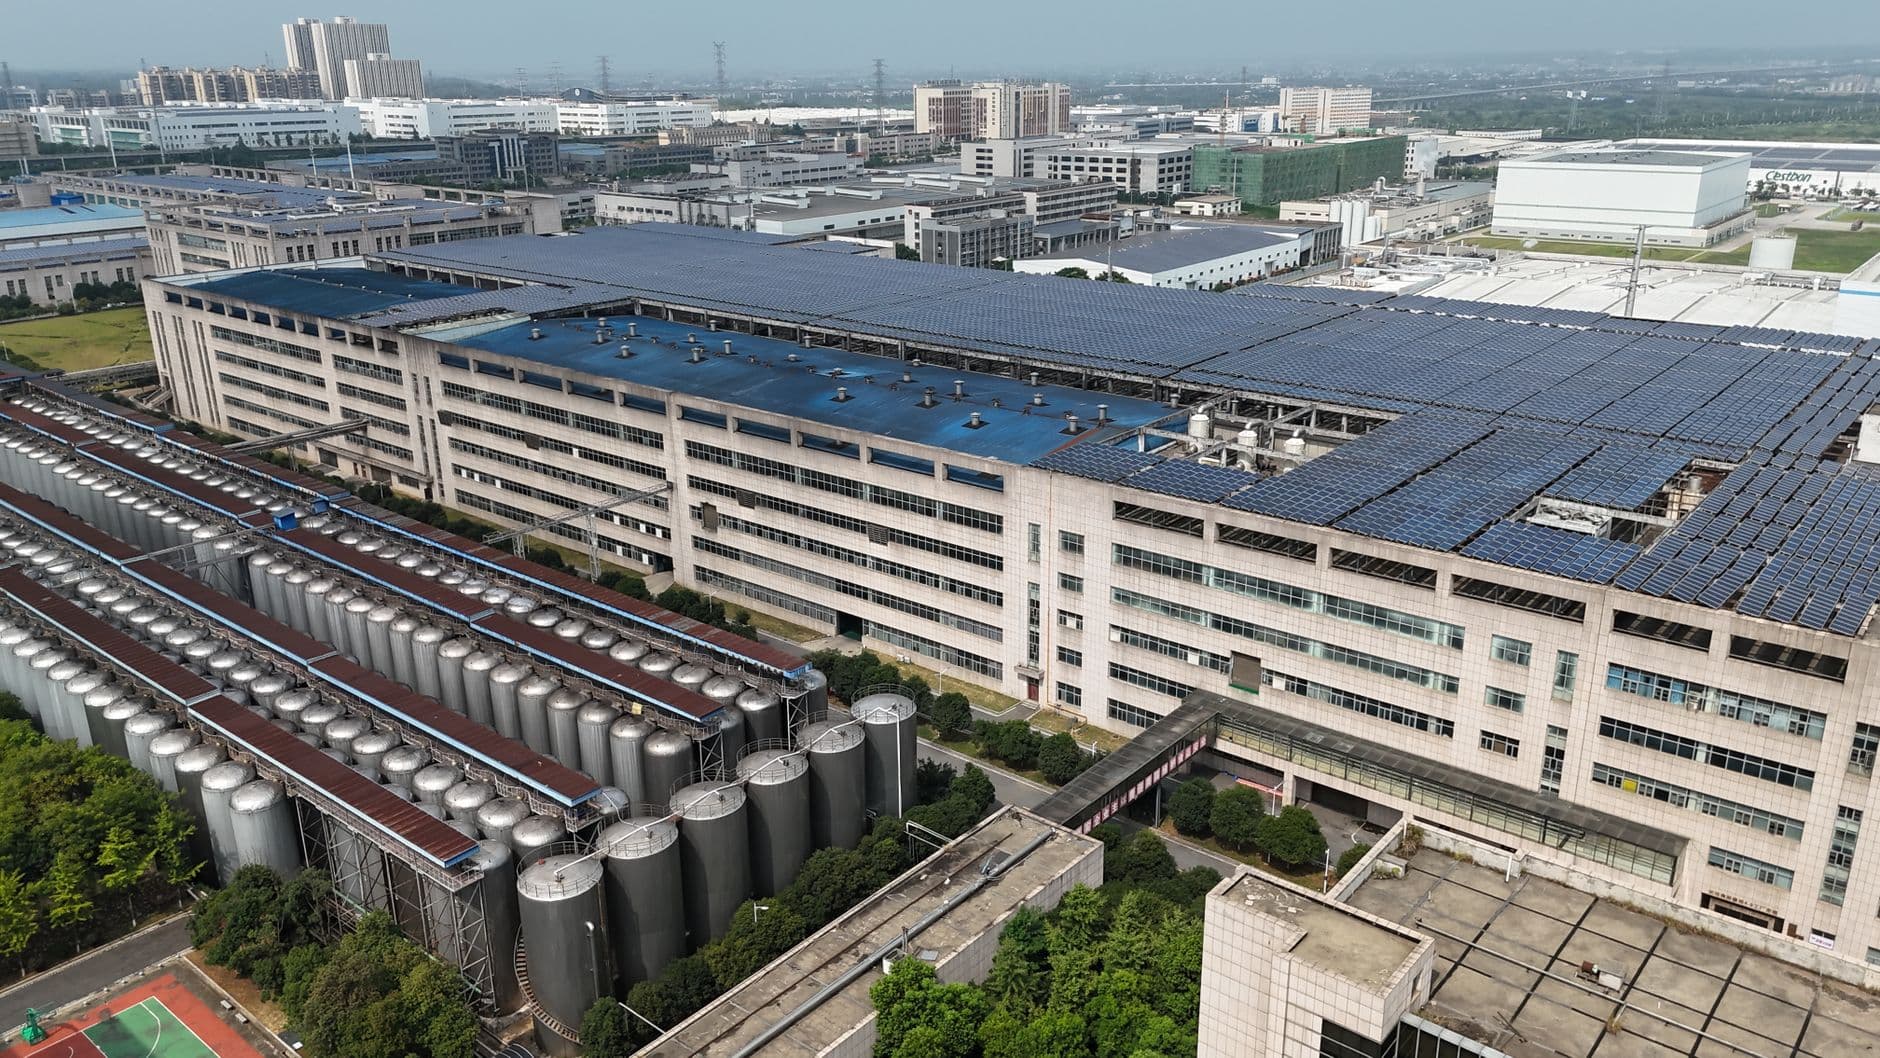
Сектор солнечной энергии в Китае завален избытком мощности
Сектор солнечной энергии в Китае по‑прежнему переполнён избыточной мощностью, возникшей в 2023 году и сохраняющейся в начале 2024 года. Пять крупнейших китайских производителей модулей в 2024 году показали совокупную маржу ‑11 %, что резко контрастирует с 8‑12 % маржой 2019‑2023 гг. Эта убыточность замедляет консолидацию – слияние мелких фирм в крупные, финансово устойчивые игроки.
Преобладание частных компаний усложняет координацию
В отличие от сталелитейного, цементного или судостроительного секторов, где доминируют государственные предприятия, в солнечной энергетике Китая почти полностью доминируют частные компании. Это значит, что правительство не может просто приказать сократить мощность; каждый фирма стремится расширяться, чтобы защитить долю рынка, даже публично признавая необходимость ограничения инвестиций. Как отмечает Александр Браун из MERICS, «Компании признают необходимость удержать цены от дальнейшего падения и прекратить переинвестирование, но каждый игрок имеет стимул к росту».
Быстрый технологический оборот усиливает фрагментацию
Технологии солнечной энергии обновляются каждые два‑три года, что гораздо быстрее, чем десятилетние циклы в цементе или стекле. Такая скорость позволяет старым, менее эффективным линиям оставаться на рынке, экспортируя более дешёвые, слегка устаревшие модули за границу, что ещё больше раздувает мощность. В результате отрасль остаётся сильно фрагментированной, новые игроки могут появиться легко, а крупным компаниям трудно поглотить или устранить избыток.
Внутренний спрос – решающий рычаг, а не геополитика
Экспортные рынки всё ещё важны, но внутренний спрос в Китае теперь определяет инвестиционные решения производителей. В начале 2010‑х годов Пекин усилил внутренние установки, чтобы поглотить избыток после европейских торговых барьеров. Сейчас аналогичного стимула внутреннего спроса не объявлено, и аналитики считают, что без сильного внутреннего рычага консолидация будет оставаться медленной.
Правительственные меры пока не дают ощутимого эффекта
С 2024 года Пекин ввёл ряд мер, включая более строгие требования к эффективности и энергопотреблению, которые только начинают влиять на мощность. Эти политики со временем отрежут самую слабую часть избытка, но совокупный эффект пока ограничен. Компании снижают издержки, однако масштаб переизбытка заставит процесс растянуться на несколько лет.
Почему крупнейшие производители остаются на плаву
Ведущие китайские фирмы диверсифицировали бизнес: помимо производства панелей они занимаются развитием проектов, предоставлением сервисов и даже бизнесом вне солнечной энергетики. При поддержке местных властей (налоговые льготы, кредиты, участие в капитале) такие дополнительные потоки доходов позволяют им оставаться прибыльными, несмотря на отрицательные маржи.
Что это значит для израильского рынка солнечной энергии
Израиль импортирует большую часть своих солнечных модулей из Китая. Типичная 10 кВт домашняя солнечная система в Израиле стоит около ₪31 500 (при типичной цене ₪3 150 /кВтп). При ежегодном производстве примерно 17 000 кВт·ч по тарифу ₪0,48 /кВт·ч окупаемость составляет около 3,9 года. Любое дальнейшее снижение цен на модули сократит срок окупаемости, помогая Израилю двигаться к цели 30 % электроэнергии из возобновляемых источников к 2030 году.
Прогноз: медленное, но неизбежное сокращение
Аналитики ожидают, что в ближайшие несколько лет сочетание политических мер и продолжающегося снижения затрат приведёт к умеренному, но стабильному выходу самых слабых игроков. Консолидация, скорее всего, будет происходить через стратегические альянсы, а не крупномасштабные банкротства, сохраняя глобальную цепочку поставок, от которой зависит Израиль, и постепенно уменьшая ценовое давление на местных установщиков.
Что это значит для Израиля
Даже небольшое снижение цен на китайские модули может сократить срок окупаемости типичной израильской крышной системы, делая солнечную энергию более привлекательной для домовладельцев и бизнеса. Быстрее возврат инвестиций повышает спрос на финансирование, поддерживает цели страны в области возобновляемой энергии и снижает зависимость от импортируемой электроэнергии. Для тех, кто рассматривает установку домашней солнечной системы, сейчас хорошее время зафиксировать цену до стабилизации рынка.
Источники: pv‑magazine.com, MERICS, Reuters – China Solar Industry (общий контекст отрасли).
Частые вопросы
Почему консолидация в китайской солнечной отрасли занимает так много времени?
Большинство китайских компаний в сфере солнечной энергии частные, поэтому правительство не может принудительно сокращать мощность, а быстрый технологический оборот позволяет старым линиям оставаться прибыльными за рубежом.
Какую прибыльную маржу зафиксировали китайские солнечные производители в 2024 году?
Пять крупнейших китайских фирм в 2024 году показали совокупную маржу **‑11 %**.
Как переизбыток в Китае влияет на цены солнечных панелей в Израиле?
Если консолидация сократит избыток, цены на модули могут упасть примерно **на 20 %**, снизив стоимость типичной 10 кВт системы с ₪31 500 до около ₪25 200.
Каков срок окупаемости типичной израильской крышной солнечной системы?
При текущих затратах (₪3 150 /кВтп) и тарифе (₪0,48 /кВт·ч) 10 кВт система окупается за **≈3,9 года**; снижение цены на 20 % сократит срок до **≈2,9 лет**.
Будет ли геополитика драйвером замедления китайского солнечного рынка?
Геополитика важна для мест инвестиций, но главным драйвером корректировки мощностей являются внутренний спрос и внутренние политики.
Когда можно ожидать реальную консолидацию в китайском секторе солнечной энергии?
Аналитики прогнозируют постепенное сокращение с 2025‑2026 годов, когда рост цен на энергию и более строгие стандарты вытеснят слабейших игроков.
Поделиться статьёй
Ещё в категории Рынки
6
Солнечная энергия: Корея добавит 3,5 ГВт в 2026
Южная Корея установит около 3,5 ГВт новой солнечной мощности в 2026 г., превзойдя 3,1 ГВт 2025 г., в рамках программы с деревнями, микросетями и боковым хранением.
Тариф США поднимает цены на солнечные панели
Тарифы Section 232 США слегка поднимут цены на солнечные модули, добавив небольшую надбавку к израильским крышным системам и немного увеличив срок окупаемости.
Tongwei: цены на солнечные панели упадут
Tongwei получила антимонопольное одобрение на покупку Qinghai Lihao, быстрорастущего производителя полисиликона, открывая путь к расширению низкоуглеродной мощности, которая может помочь снизить цены на солнечные модули по всему миру.
США добавили 19,2 ГВт солнечной энергии
США установили 19,2 ГВт новых солнечных панелей в первой половине 2026 г., в основном за счёт 61 % роста коммунальных проектов, в то время как жилой сектор сократился и появляются ограничения в разрешениях.
Чили: рекордные потери СЭ, батареи растут
Чили сократил рекордные 2 680 ГВт·ч солнечной и ветровой энергии в начале 2026, при росте батарейных мощностей до 2,6 ГВт, что подчеркивает растущий разрыв гибкости сети.
Кризис Хормуза делает солнечную энергию выгоднее
Кризис в Хормузе сократил поставки нефти на 9 млн баррелей в сутки, подняв цены на нефть на 20 % и газ на 40‑60 %, а в Израиле делает солнечные панели более прибыльными, чем когда-либо.